¿Por qué dos miembros de la misma familia pagan cifras tan distintas al recibir bienes equivalentes? La respuesta está en el vínculo que les unía con el fallecido. Los impuestos de sucesiones según el parentesco se calculan heredero a heredero: cada uno presenta su liquidación, aplica sus reducciones y soporta su propio coeficiente multiplicador.
El problema práctico aparece pronto. Muchas familias reparten bienes en notaría convencidas de que el reparto es justo, y descubren semanas después que la diferencia fiscal entre un hijo, un sobrino o un cónyuge puede superar varios miles de euros. Entender el mecanismo antes de firmar evita ese desajuste.
Aquí vamos a recorrer el proceso completo: qué grupo corresponde a cada vínculo, qué reducciones se activan y qué decisiones conviene tomar antes de presentar la autoliquidación.
Recorrido de este análisis
- Cómo el parentesco determina la cuota tributaria
- Grupos de tributación y qué heredero cae en cada uno
- Reducciones que dependen del vínculo familiar
- Decisiones prácticas antes de liquidar
- Preguntas frecuentes sobre el impuesto y el parentesco
Cómo el parentesco determina la cuota tributaria
El impuesto sobre sucesiones no funciona con un tipo único. Se construye sobre una base liquidable a la que se aplican reducciones y después una tarifa progresiva. Sin embargo, el punto de partida lo fija la relación familiar: el mismo caudal se reparte fiscalmente de forma desigual entre quienes lo reciben.
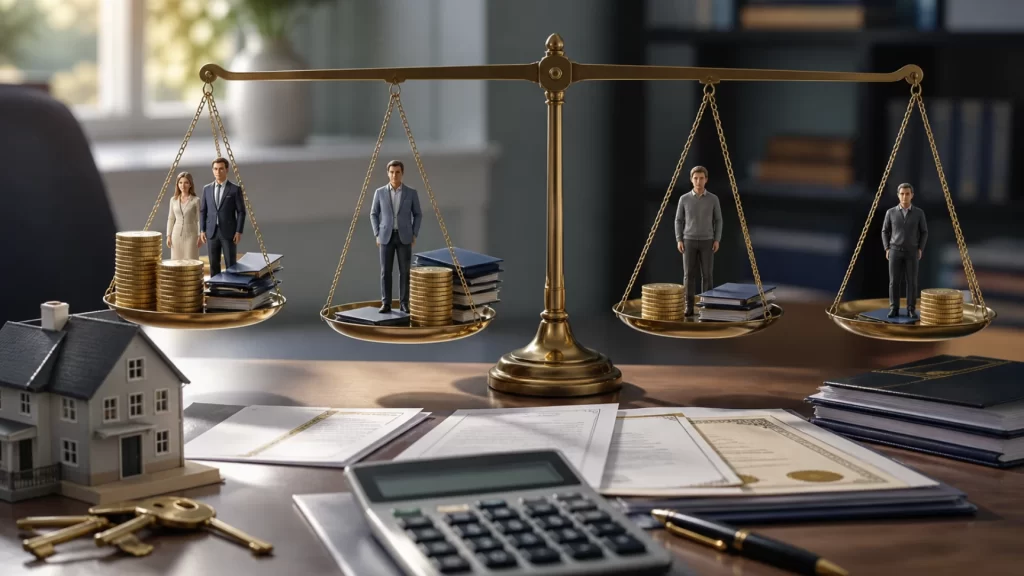
Imagina un patrimonio equivalente repartido entre tres herederos con vínculos distintos. Uno es cónyuge, otro es descendiente directo y el tercero es un sobrino. Los tres presentan su propia autoliquidación y ninguno paga lo mismo, aun recibiendo bienes de valor similar. El impuesto se calcula individualmente, no como media familiar.
Este detalle explica por qué comparar facturas entre familiares sin conocer el vínculo concreto lleva a conclusiones erróneas. Una diferencia de grupo puede traducirse en miles de euros sobre el mismo inmueble, y descubre el error demasiado tarde quien no lo anticipó.
Grupos de tributación y qué heredero cae en cada uno
La normativa clasifica a los herederos en cuatro grupos según su relación con el causante. Esa clasificación condiciona las reducciones aplicables y el coeficiente multiplicador que se suma al cálculo final. Cuanto más directo es el vínculo, más favorable resulta el tratamiento fiscal general.
| Grupo | Quiénes lo forman | Efecto general |
|---|---|---|
| Grupo I | Descendientes y adoptados menores de edad | Trato más favorable por edad y vínculo |
| Grupo II | Descendientes adultos, cónyuge y ascendientes | Reducciones destacadas por vínculo directo |
| Grupo III | Hermanos, tíos, sobrinos y colaterales | Reducciones limitadas y con requisitos |
| Grupo IV | Primos y personas sin vínculo familiar | Escaso alivio fiscal |
Dentro de cada grupo influyen circunstancias adicionales. Un hijo menor de edad accede a la reducción por parentesco y a la de edad; un hermano solo cuenta con la de colateral, y en muchos casos con exigencias de convivencia y cuidado. El grupo marca un marco, pero el vínculo concreto decide la cifra.
Comprender esta distinción evita dos errores habituales: aplicar a todos los herederos el resultado del más beneficiado, o ignorar que las personas sin vínculo familiar apenas disponen de alivios. Cuando los llamados a heredar son colaterales o ajenos, la factura puede superar lo que el propio patrimonio sugeriría a primera vista.
Si no existe testamento, antes de hablar de tributación hay que acreditar el parentesco mediante declaración de herederos. Ese paso previo es el que define quién entra en cada grupo y con qué derechos.
Reducciones y bonificaciones que dependen del vínculo
Sobre la base imponible se aplican reducciones que disminuyen lo que finalmente tributa. Las de mayor impacto están vinculadas al parentesco y a la vivienda habitual, pero exigen cumplir requisitos concretos y documentarlos de forma correcta ante la administración.
En Aragón, la reducción por vínculo familiar convive con la reducción autonómica y con otras de carácter específico. Los herederos de los grupos I y II acceden a las más generosas; colaterales y ajenos apenas cuentan con margen. Desconocer qué reducción corresponde a cada vínculo lleva a tributar de más o a rectificar después, con coste añadido.
El parentesco no solo decide cuánto se paga: decide qué parte de la herencia puedes dejar fuera de la factura sin discusión.
Conviene revisar además cómo se documenta la convivencia, la edad del heredero o el uso de la vivienda. Un dato mal acreditado transforma una reducción segura en una comprobación de Hacienda. Antes de presentar, verifica el inventario, la fecha de fallecimiento y los certificados que respaldan cada beneficio aplicado.
Decisiones prácticas antes de liquidar
Conocer el grupo es el punto de partida, pero la cifra final se mueve según cómo se prepare la liquidación. Ordena cada bien con su valoración y su titularidad, y asigna a cada heredero su porcentaje real. Un reparto mal documentado genera liquidaciones independientes donde antes había una sola familia.
Revisa también si conviene distribuir determinados bienes entre vínculos distintos o si existe margen para aprovechar la reducción por vivienda habitual. Estas decisiones se toman antes de firmar la adjudicación, no después de recibir la liquidación. Comparar escenarios con antelación permite elegir el reparto más eficiente dentro de lo que la ley permite.
Otro punto relevante: revisa si algún heredero puede acogerse a la reducción por vivienda habitual, si la convivencia está acreditada o si la edad del beneficiario abre ventajas adicionales. Preparar esa documentación cuando aún no hay prisa reduce el riesgo de correcciones posteriores.
Preguntas frecuentes sobre el impuesto y el parentesco
¿Paga menos un cónyuge que un hijo?
Ambos cuentan con reducciones relevantes, pero el resultado depende del patrimonio y de la documentación. El cónyuge se beneficia del tratamiento del grupo II y de la reducción por vivienda habitual; el hijo puede acceder a reducciones por edad si es menor. Comparar sin calcular es un error frecuente.
¿Qué ocurre cuando hereda un sobrino?
Los sobrinos pertenecen al grupo III, con reducciones más limitadas y requisitos añadidos. La factura suele ser más alta que la de un descendiente directo, incluso recibiendo la misma cantidad. Anticipar esa diferencia permite planificar mejor la transmisión antes de aceptar.
¿Influye la convivencia con el fallecido?
Sí. En determinados vínculos, como el de colateral o el de personas ligadas por dependencia, la convivencia y el cuidado durante la vida del causante pueden resultar determinantes para acceder a la reducción. Sin pruebas documentales sólidas, es habitual perder estas ventajas.
Los impuestos de sucesiones según el parentesco no responden a un cálculo fijo, sino a una decisión que empieza mucho antes de presentar el modelo. Identifica cada vínculo, revisa las reducciones aplicables y documenta cada beneficio con rigor. Si quieres revisar tu caso antes de que llegue la liquidación, contacta con la gestoría y lo ordenamos paso a paso.
Ordenar los vínculos y los bienes con tiempo suficiente marca la diferencia en el resultado final. Cuanto antes lo revises, más margen tendrás para decidir con criterio.